Notas de ajuste
Elegir crédito o débito, vincular el documento origen, revisar importes, saldos, numeración y anulación.
Explorar el manual
La regla que hay detrás
En Faacil los registros financieros no se borran. Un documento borrado deja un hueco que nadie puede explicar seis meses después, y una numeración con huecos no sirve de prueba.
Lo que se hace es compensar: emitir otro documento que corrige el primero. El original sigue con su número y su fecha, y al lado queda lo que explica por qué el saldo ya no es el que decía.
La nota de ajuste es ese documento.
Qué corrige y qué no
Una nota de ajuste corrige facturas y cuentas de cobro: son los únicos documentos con saldo, porque son los únicos que se cobran. Un egreso o un recibo de caja no se ajustan con nota.
El formulario distingue Vinculante y No vinculante. La vinculante exige una factura o cuenta de cobro vigente del mismo cliente, con tipo y saldo. La no vinculante acredita o carga al cliente sin documento destino y no hereda contrato ni ciclo; no corrige el saldo de una factura concreta.
Ese documento tiene que cumplir dos cosas, y las revisa el servidor:
- No estar anulado. Un documento anulado ya no admite ajustes.
- Ser del mismo cliente que la nota. No se corrige la factura de un cliente con una nota a nombre de otro.
Suma o resta, y por qué
Toda nota declara dos cosas de entrada: en qué sentido va y por qué. El sentido tiene dos opciones: crédito, que baja lo que el cliente debe, y débito, que lo sube.
La razón sale de un catálogo cerrado que depende del sentido: primero eliges el tipo de nota, y solo entonces se habilitan las razones de ese sentido. Cambiar el sentido borra la razón elegida. Son las razones con las que un contador ya lee una nota crédito y una débito.
Razones de la nota crédito
| Razón | Cuándo se usa |
|---|---|
| Devolución parcial o servicio no aceptado | Parte de lo cobrado no se prestó o el cliente no lo aceptó. |
| Anulación del documento | El documento entero queda sin efecto y el cliente deja de deberlo. |
| Rebaja o descuento parcial o total | Se acordó cobrar menos de lo que decía el documento. |
| Ajuste de precio | El valor se calculó de más: un canon, un prorrateo o una tarifa mal aplicada. |
| Descuento por pronto pago | El cliente pagó antes del plazo y se le reconoce el descuento pactado. |
| Descuento comercial por volumen | Descuento acordado por el número de inmuebles o de servicios contratados. |
Razones de la nota débito
| Razón | Cuándo se usa |
|---|---|
| Intereses | Intereses de mora sobre un documento que se pagó tarde. |
| Gastos por cobrar | Un gasto que asumió la inmobiliaria y que le corresponde al cliente. |
| Cambio del valor | El valor se calculó de menos: un incremento o un servicio que faltó cobrar. |
| Otros | Cualquier otro cargo que no encaje en los anteriores. Explícalo en el concepto. |
Cada razón trae su explicación debajo del campo y se imprime en el documento. Las notas anteriores a este catálogo conservan la razón con la que salieron; esas razones ya no se ofrecen.
Qué le pasa al documento original
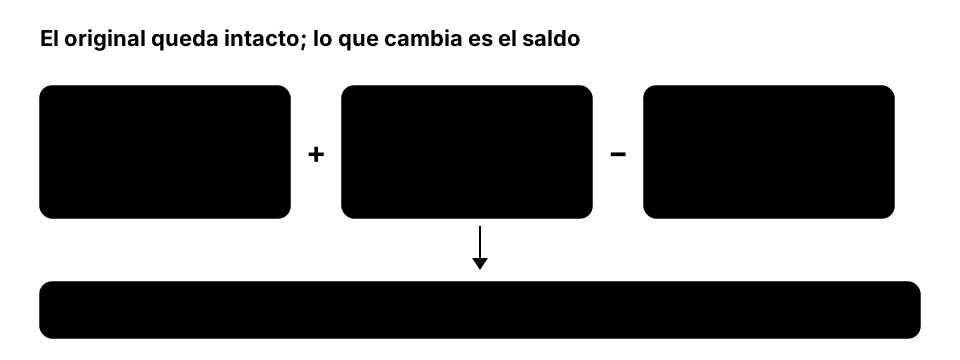
El valor de la factura no se toca. Lo que cambia es el saldo:
Saldo = subtotal del documento + notas de ajuste vigentes − pagos recibidos
Se mide sobre el subtotal —lo que suman los conceptos—, no sobre el total: en un documento con IVA, con intereses o con retenciones, «Valor» y «Saldo» no arrancan en el mismo número. Las notas entran con su signo: la crédito resta, la débito suma.
Con ese saldo nuevo el documento recalcula su estado solo:
- Si la nota crédito se lleva el saldo entero y el cliente nunca abonó nada, la factura queda anulada por nota crédito, no "pagada": la cartera no puede contar como recaudo algo que se anuló. Sigue numerada; lo que dejó de existir es la deuda.
- Si el cliente sí había abonado y la nota se lleva lo que faltaba, hubo recaudo: queda pagada. Si queda saldo y hay abonos, queda en pago parcial.
Cada cambio de estado queda en la bitácora, con la nota que lo causó. Y las notas anuladas dejan de contar de inmediato.
La numeración y el papel
La nota no consume la numeración de las facturas: crédito y débito tienen sus series. Cada una puede vincularse a una resolución del tipo correspondiente, 91 o 92, cuando se habilita la numeración amparada. No es transmisión electrónica.
La nota nace saldada: contra ella no se cobra nada. Lo que se mueve es el saldo del documento corregido.
En el papel tampoco se llama «nota de ajuste»: se titula NOTA CRÉDITO o NOTA DÉBITO, por su sentido. Quien la archiva necesita ver de entrada si le bajaron o le subieron lo que debe. Debajo del número van el concepto con su signo y su razón, el documento de referencia y el código del inmueble, que identifica el arrendamiento sin nombrar a la otra parte.
Cobrar intereses de mora
La nota débito con razón «Intereses» es una de las vías para cobrar la mora: sube el saldo del documento que ya existe, y el valor lo pones tú.
La otra es el cargo de mora desde la tabla de facturas, que arma la cifra por ti y la emite como factura de intereses vinculada. Pide más: el interés de mora tiene que estar habilitado —nace apagado—, la factura tiene que estar vencida y tener contrato, y no se admiten dos cargos vigentes sobre la misma factura.
Ajustar o anular
Anular es todo o nada, y sirve cuando la factura no debió existir. Ajustar es por el monto que sea: corregir $50.000 de una factura de $1.200.000 no obliga a rehacerla, se emite una nota crédito por $50.000 y la factura sigue viva con el saldo correcto.
Anular exige permiso propio: no basta con tener el módulo. Sin él la acción se ve en el menú pero queda deshabilitada, y el servidor la rechaza igual.
El camino de una anulación:
- Confirmas. El aviso dice que la acción no se puede deshacer, y no lo dice de adorno.
- En facturas y cuentas de cobro aparece el interruptor «Emitir nota de ajuste», ya marcado: desmarcarlo es la excepción.
- Faacil emite la nota crédito por el saldo pendiente, con la razón «Anulación del documento» y un concepto que dice qué documento anula.
- El PDF, si ya estaba generado, queda marcado ANULADO; y si el documento se le había enviado al cliente, se le avisa por correo.
- El mensaje final te dice con qué número salió la nota.
En egresos y recibos de caja el interruptor no aparece: se anulan sin nota, porque compensar un pago que ya se hizo no tiene a quién acreditarle nada.
Si el documento no tenía saldo pendiente no se emite nota: no hay nada que acreditar. Y la anulación y su nota ocurren en la misma operación.
Dónde se ven
La tabla de notas trae dos columnas propias —Ajusta, el documento corregido, y Razón— y en lugar del estado muestra el sentido con su signo. En la factura, la columna Notas dice cuántas la corrigen y NOTAS DE AJUSTE las abre con el saldo al que la dejan.
Con la contabilización automática encendida, la nota se asienta sola al emitirla; la que acompaña a una anulación no, porque el reverso del documento anulado ya lleva ese movimiento.
Lo que no se puede hacer
Una nota emitida no se edita. Si salió mal, se anula y se emite la correcta: la corrección se hace con documentos, no reescribiendo lo que ya salió.
Y anular tampoco se deshace: un documento anulado no vuelve al estado en el que estaba. Si hacía falta, se emite otro.
Emitir y revisar una nota
- Abre Notas de ajuste con edición y selecciona cliente.
- Elige crédito o débito y su razón; al cambiar sentido, elige razón de nuevo.
- Elige clasificación. Si es vinculante, comprueba tipo, número y saldo del destino; no basta un número interno.
- Revisa concepto, ítems, retenciones y contexto heredado. No sustituyas las partes históricas por las actuales.
- Guarda o genera y revisa número y resultado. Consulta las notas del documento origen y su saldo.
- Para anular una nota equivocada, usa el permiso de anulación y revisa otra vez el saldo de origen antes de emitir otra corrección.
Alcance y requisitos
Los documentos son administrativos. Registrar numeración o resoluciones no transmite facturas a DIAN. Revisa ciclo, identidad, aplicaciones y permisos antes de confirmar.